2020年,受新冠疫情全球蔓延、世界经济深度衰退及地缘政治风险上升等多重因素叠加影响,中国对外承包工程行业经历了极不平凡的一年。全年业务总体保持平稳,但增速放缓,市场格局与业务模式加速调整,行业进入深度转型期。
一、整体规模:新签合同额同比下降,完成营业额小幅增长
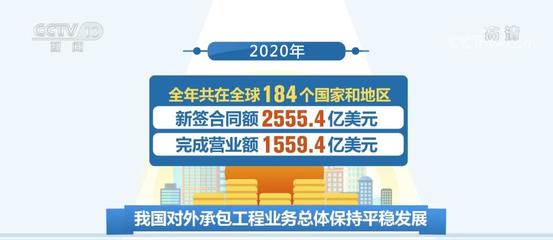
据商务部统计,2020年中国对外承包工程业务完成营业额1559.8亿美元,同比下降9.8%(注:以美元计);新签合同额2555.4亿美元,同比下降1.8%。截至2020年底,对外承包工程业务累计签订合同额2.4万亿美元,完成营业额1.6万亿美元。
从月度走势看,疫情暴发初期(一季度)新签合同额和完成营业额均出现明显下滑,随着国内复工复产推进和“一带一路”项目陆续恢复,下半年业务有所回升,但全年整体仍呈现前低后高、总体收缩的态势。
二、市场分布:“一带一路”沿线仍为主体,区域分化明显
2020年,中国企业在“一带一路”沿线的61个国家新签对外承包工程项目合同5611份,新签合同额1414.6亿美元,占同期新签合同总额的55.4%;完成营业额911.7亿美元,占同期完成营业总额的58.5%。沿线市场继续占据半壁江山。
从区域看,亚洲和非洲仍是中国对外承包工程的主要市场。亚洲市场新签合同额占比约50%,完成营业额占比约55%;非洲市场受疫情及部分国家财政恶化影响,新签合同额和完成营业额均有所下降,但仍是重要市场。欧洲市场受部分大型项目签约带动,新签合同额同比增长较快,成为亮点。拉丁美洲和大洋洲市场业务规模相对较小,波动较大。
三、业务领域:交通运输、电力工程、一般建筑居前
从行业分布看,2020年中国对外承包工程业务仍集中在交通运输、电力工程、一般建筑、石油化工和通信工程等领域。其中:
- 交通运输建设:新签合同额占比约25%,完成营业额占比约28%,仍为第一大领域。
- 电力工程建设:新签合同额占比约22%,完成营业额占比约20%,保持了较大规模。
- 一般建筑:新签合同额占比约18%,完成营业额占比约17%。
- 石油化工:新签合同额占比约10%,完成营业额占比约11%。
- 通信工程建设:新签合同额占比约5%,完成营业额占比约4%,但受数字基础设施需求带动,增长潜力较大。
四、企业表现:头部企业集中度较高,排名保持稳定
2020年,中国对外承包工程企业50强和100强的新签合同额和完成营业额集中度较高。中国交通建设集团、中国电力建设集团、中国建筑集团、中国铁建、中国中铁等大型央企仍然占据主导地位。在ENR“全球最大250家国际承包商”榜单中,中国内地企业上榜74家,数量继续居各国首位,但整体排名和业务占比略有下滑。
值得一提的是,部分企业积极应对疫情,通过线上签约、第三方市场合作、投建营一体化等方式拓展业务,保持了相对稳定的发展态势。
五、疫情影响与应对措施
新冠疫情是2020年影响行业发展的最大变量。主要影响包括:
- 项目停工停产:多国采取封城、封锁措施,导致人员流动受阻、物资供应中断,部分项目工期延误、成本增加。
- 新项目签约推迟:业主方受经济下行和财政压力影响,投资意愿下降,招标推迟或取消。
- 汇率与支付风险:部分国家货币贬值、外汇储备紧张,导致工程款支付延期,企业面临较大汇兑损失和应收账款风险。
- 人员安全与健康:海外员工感染风险上升,防疫成本大幅增加。
面对挑战,中国政府和企业采取了一系列应对措施:
- 商务部等部门出台政策,支持企业复工复产,简化外派人员审批手续。
- 企业通过“云签约”“云投标”等方式保持业务连续性。
- 加强产业链上下游合作,通过本地化采购和第三国分包缓解供应链压力。
- 拓展“投建营”一体化模式,提升项目抗风险能力。
六、发展趋势与展望
2020年的发展形势加速了行业转型,未来呈现以下趋势:
- 数字化与智能化:BIM、大数据、人工智能等技术在工程设计、施工和管理中的应用加速,推动行业效率提升。
- 绿色低碳:随着全球对气候变化的关注,新能源、绿色基建项目需求增加,企业需提升绿色竞争力。
- 投建营一体化:从单纯承包商向投资商、运营商转变,提高项目全生命周期收益。
- 第三方市场合作:与发达国家企业联合开拓第三方市场,实现优势互补。
- 风险防控常态化:加强地缘政治、汇率、法律、安全等风险管控,提升企业韧性。
2020年中国对外承包工程行业在疫情冲击下保持了基本稳定,业务规模仍居全球前列,但暴露出的短板和风险也倒逼行业加快转型升级。行业将更加注重高质量发展,向数字化、绿色化、综合化方向迈进。