一、引言
对外承包工程是中国企业“走出去”的重要形式,也是共建“一带一路”倡议的关键载体。自改革开放以来,中国对外承包工程经历了从无到有、由弱到强的跨越式发展,业务遍布全球190多个国家和地区,在交通、能源、通信、房建等领域打造了一大批标志性项目,为东道国经济社会发展注入了强劲动力。本报告旨在系统梳理中国对外承包工程的发展历程、现状与趋势,分析面临的机遇与挑战,并提出高质量发展的对策建议。
二、发展历程回顾
- 起步探索阶段(1978—1990年):以政府经援项目为基础,少数国有窗口型企业开始尝试进入国际承包市场,业务规模小,主要集中在非洲、中东等地区。
- 稳步成长阶段(1991—2000年):随着改革开放深化,企业数量增加,业务领域从土建扩展到冶金、化工、电力等,市場份额逐步提升。
- 高速增长阶段(2001—2012年):加入WTO后,政策支持力度加大,企业竞争力增强,营业额年均增速超过20%,亚洲、非洲成为主力市场。
- 转型升级阶段(2013年至今):共建“一带一路”倡议引领对外承包工程迈上新台阶,业务模式从施工总承包向EPC、F+EPC、投建营一体化延伸,绿色、数字、高标准成为新方向。
三、发展现状与主要特点
1. 业务规模稳中有进
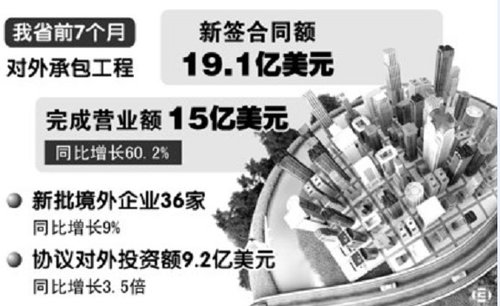
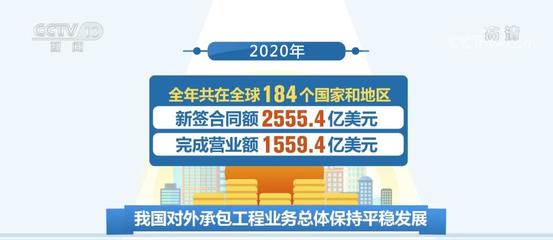
据商务部数据,2022年中国对外承包工程完成营业额约1550亿美元,新签合同额约2500亿美元。尽管受新冠疫情和地缘政治影响,整体保持韧性,2023年呈现恢复性增长。
2. 市场分布多元化
亚洲和非洲仍是核心市场,合计占比超过70%。欧洲、拉美、大洋洲业务逐步拓展,尤其在新能源、环保等领域取得突破。
3. 领域结构持续优化
交通运输(铁路、公路、港口)、电力工程(电站、电网)占据主导,通讯、石化、房建等协同发展。新能源项目(光伏、风电、储能)占比快速上升,成为新增长点。
4. 参与主体实力增强
入围ENR全球最大250家国际承包商的中国企业数量连续多年居首(2023年达81家),涌现出一批具有全球影响力的龙头企业。
5. 模式创新日益活跃
“投建营一体化”模式推广,企业从承包商向投资商、运营商转变;PPP、BOT、特许经营等模式应用增多,产业链整合能力提升。
四、面临的机遇与挑战
(一)机遇
- 共建“一带一路”走深走实:政策沟通、设施联通持续深化,为承包工程提供广阔空间。
- 全球基础设施缺口巨大:据G20估计,到2040年全球基础设施投资需求约94万亿美元,市场潜力巨大。
- 绿色低碳转型加速:各国碳达峰、碳中和目标推动新能源、节能环保工程需求旺盛。
- 数字经济与智能建造:BIM、物联网、AI等技术应用,提升工程效率和质量,创造新赛道。
(二)挑战
- 地缘政治风险上升:部分国家政局动荡、保护主义抬头,项目履约和安全风险增加。
- 融资瓶颈制约:资金短缺、汇率波动、东道国债务压力等影响项目落地。
- 竞争日趋激烈:来自土耳其、韩国、印度等国家承包商的竞争加剧,利润空间收窄。
- 合规与环保要求提高:国际规则、劳工标准、环境社会责任(ESG)要求更严。
- 人才结构性短缺:复合型国际化管理、技术、法律人才供给不足。
五、高质量发展对策建议
1. 深化“一带一路”合作,优化市场布局
巩固亚非传统市场,拓展欧洲、拉美等高端市场,积极参与第三方市场合作。
2. 推动业务模式创新,提升价值链地位
鼓励投建营一体化、PPP等模式,向规划咨询、设计、运营维护等上下游延伸。
3. 强化融资保障,拓宽资金渠道
用好政策性金融、丝路基金、亚投行等资源,探索REITs、绿色债券等创新工具。
4. 坚持绿色低碳,履行社会责任
推广绿色基建、清洁能源项目,加强ESG管理,打造“中国建造”品牌。
5. 加快数字化转型,培育新质生产力
应用智能建造、数字孪生等技术,提升项目精细化管理水平。
6. 完善风险防控体系,保障海外利益安全
建立全面风险评估、预警和应急机制,加强安保能力建设。
7. 加强人才培养,夯实发展根基
校企合作培养国际化人才,完善激励与保障机制。
六、
中国对外承包工程已成为全球基础设施合作的重要力量。面对百年变局与新机遇,行业需秉持共商共建共享原则,以创新驱动、绿色引领、合作共赢为路径,推动对外承包工程向更高质量、更可持续方向发展,为构建人类命运共同体贡献中国智慧与中国方案。